Easy Money Tracker

Mga screenshot
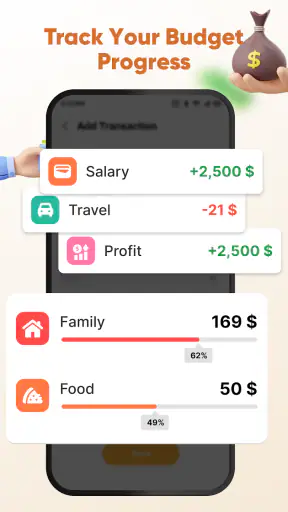
Mga detalye
- Rating
- 2.00 mga review
- Bersyon
- 1.0.8
- Developer
- 059916517
Pagsusuri ni Norviv
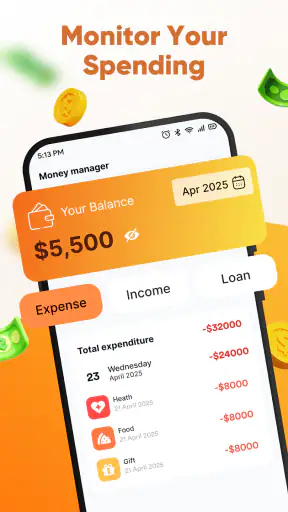
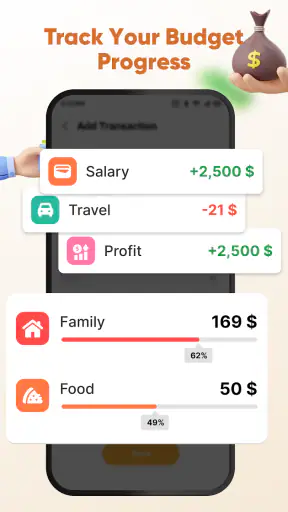
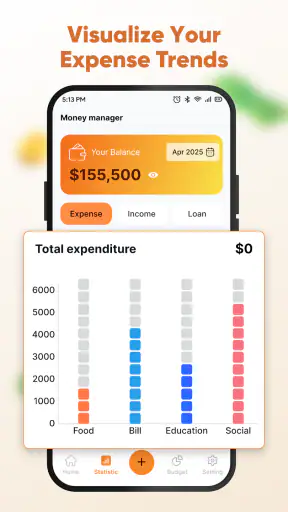
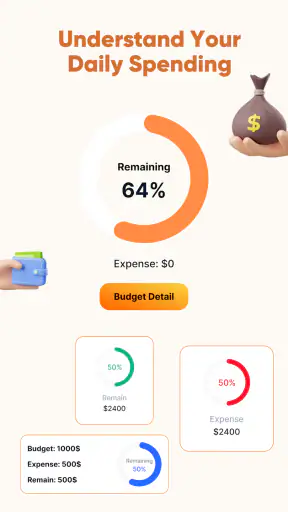
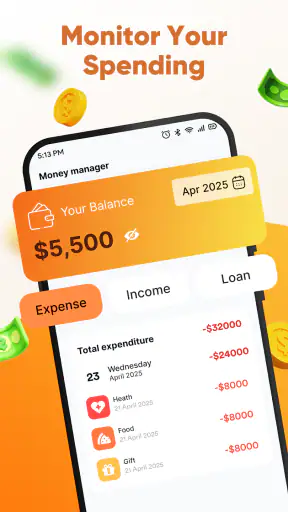
Sa unang tingin, ang Easy Money Tracker ay isang payak na kasangkapan para sa taong gustong masundan ang galaw ng sariling pera nang hindi agad pumapasok sa mas komplikadong sistema ng personal finance. Ginamit ko ito bilang isang pang-araw-araw na tagasubaybay ng gastos, at ang pinakamalaking halaga nito ay nasa pagiging diretso: magtatala ka ng ginastos, titingin sa kabuuan, at gagamitin ang impormasyong iyon para hindi lumampas sa planong badyet.
Hindi ito isang investment platform o banking app. Isa itong libreng pampinansyang app mula sa developer na 059916517, na may layuning gawing mas madaling makita kung saan napupunta ang pera. Sa karanasan ko, bagay ito sa nagsisimula pa lamang magbadyet, sa estudyanteng may limitadong allowance, at sa sinumang ayaw munang gumamit ng malalaking finance suite. Mayroon itong average na rating na 3.6 mula sa humigit-kumulang 420 rating, kaya makikitang may gumagamit dito ngunit hindi rin ito dapat ituring na awtomatikong perpektong solusyon.
Paano ko ito ginamit sa pang-araw-araw na pagbabadyet
Ang praktikal na paraan ng paggamit ko ay ang pagtatala agad pagkatapos ng isang gastusin, sa halip na ipagpaliban hanggang gabi o katapusan ng linggo. Kapag pinagsama-sama ang maliliit na bayarin—meryenda, pamasahe, dagdag na bayad sa delivery, o isang mabilis na bili sa convenience store—mas nagiging malinaw kung bakit mabilis lumiit ang perang nakalaan para sa buong linggo.
Sa ganitong workflow, hindi sapat na ilagay lamang ang halaga. Mas kapaki-pakinabang na maging pare-pareho sa paraan ng paglalagay ng gastos. Kung minsan ay “pagkain,” minsan ay “lunch,” at minsan naman ay “restaurant,” magiging magulo ang sariling pagsusuri. Pinili kong gumamit ng iilang malinaw na kategorya at hindi palaging lumikha ng bagong label. Isa itong maliit na disiplina, ngunit malaking tulong kapag hinahanap ko kung aling uri ng gastos ang paulit-ulit na kumakain sa badyet.
Isang makatotohanang sitwasyon: may nakatakda akong pera para sa limang araw, ngunit sa unang dalawang araw ay napadalas ang pagbili ng kape at mabilisang pagkain. Sa halip na umasa sa pakiramdam na “parang malaki na ang nagastos,” mas maaga kong nakikita ang pattern kapag maayos ang mga entry. Dahil dito, puwede kong bawasan ang discretionary spending sa natitirang araw. Hindi awtomatikong nagdedesisyon ang app para sa akin; ang lakas nito ay ginagawa nitong mas mahirap balewalain ang aktuwal na galaw ng pera.
May isa pang kapaki-pakinabang na gawi: magtakda ng maikling oras para sa pagsusuri, hindi lamang sa pag-input. Ang pagre-record ng gastos ay kalahati lang ng trabaho. Kung hindi ko tinitingnan ang mga naitala, nagiging digital na listahan lamang ito. Mas nagiging sulit ang app kapag ginagamit ko ang tala para magpasya kung kailangan kong baguhin ang susunod na araw o linggo.
Mga sandaling mahalaga ang koneksiyon
Sa paggamit ng anumang mobile finance tool, mahalagang paghiwalayin ang dalawang bagay: ang mismong pagtatala at ang mga sandaling nangangailangan ng koneksiyon. Hindi ko ipinapalagay na awtomatikong gumagana ang lahat ng bahagi nito kapag walang internet. Kaya kapag nasa lugar akong mahina ang signal, mas maingat akong hindi umasa sa app bilang tanging tala ng isang mahalagang bayarin hangga’t hindi ko nakikitang maayos na na-save ang entry.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Praktikal ito sa palengke, biyahe, basement parking, o masikip na lugar kung saan pabago-bago ang signal. Kung kailangan kong magtala agad, ginagawa ko iyon habang nakatutok sa simpleng impormasyon: halaga, uri ng gastos, at maikling tala. Pagkatapos, tinitingnan ko kung lumitaw ang entry sa listahan bago ko ituring na kumpleto ang proseso. Ang dagdag na pag-check na ito ay mas mabuti kaysa sa pag-aakalang naisama na ang gastos at saka malalaman na kulang pala ang kabuuan.
Para sa taong laging may maaasahang koneksiyon, maaaring hindi ito maging malaking isyu. Ngunit para sa commuter o taong madalas nasa labas, ang koneksiyon ay bahagi ng karanasan kahit hindi ito agad napapansin. Ang mahalagang payo ko ay huwag ipagpaliban ang pagtatala ng maraming gastos. Kapag naipon ang mga ito, mas mataas ang posibilidad na may makalimutan o mapagpalit ang halaga.
Hindi ko rin gagamitin ang app bilang kapalit ng resibo o opisyal na rekord. Para sa reimbursement sa trabaho, paghahati ng malaking bayarin, o anumang sitwasyong kailangang may patunay, itinatabi ko pa rin ang resibo at ginagamit ang tracker bilang personal na buod. Mas malinaw ang papel nito: tulungan akong makita ang pattern ng paggastos, hindi magsilbing legal o accounting archive.
Gamit sa telepono habang abala o nagmamadali
Dahil mobile app ito, pinakamaganda ang paggamit kapag nasa mismong sandali ng gastusin. Hindi ko kailangang maghintay hanggang makauwi para maalala ang buong araw. Gayunman, ang mobile convenience ay may kapalit: mas madaling magkamali kapag nagta-type habang naglalakad, nakapila, o may kausap. Kung hindi ako makapag-input nang maayos, mas pinipili kong gumawa muna ng maikling personal na paalala at ilagay ang eksaktong detalye kapag nakahinto na ako.
May malinaw na pagkakaiba ang ganitong app sa spreadsheet. Ang spreadsheet ay mas flexible para sa sariling formula, maraming account, at detalyadong buwanang pagsusuri, ngunit nangangailangan ito ng mas maraming setup at manual na pag-aayos. Ang Easy Money Tracker ay mas angkop sa taong ang pangunahing tanong ay, “Magkano na ang nagastos ko at saan ito napunta?” Kung ang pangangailangan ko ay mabilis na personal na pagtatala, mas magaan ito kaysa sa paggawa ng sariling template.
Sa kabilang banda, mas angkop ang banking app kung kailangan kong makita ang aktuwal na transaksyon mula sa account o card. Hindi ko dapat asahan na ang isang manual na tracker ay kapantay ng awtomatikong bank feed. Ang manual input ay nagbibigay ng kontrol at konteksto, ngunit umaasa ito sa pagiging masipag at tumpak ng gumagamit. Kung ayaw mong magtala ng bawat gastos, mawawala ang malaking bahagi ng pakinabang nito.
Para sa pamilya o magkapareha, kailangan ding maging realistic sa workflow. Kung iisang tao lang ang nagtatala, maaaring hindi kumpleto ang larawan ng household spending. Mas mabuting gamitin ito bilang shared routine kung pareho kayong handang magpasok ng gastos sa pare-parehong paraan. Kung kailangan ninyo ng sabayang access, roles, o mas pormal na collaboration, dapat munang suriin kung sapat ang simpleng personal tracker para sa ganoong setup.
Kapag may maling entry o naputol ang proseso
Ang pinakakaraniwang problema sa ganitong uri ng app ay hindi laging teknikal. Madalas, maling halaga, maling kategorya, o nakalimutang entry ang tunay na sumisira sa budget picture. Kaya bago ako gumawa ng konklusyon mula sa kabuuan, sinusuri ko muna ang malalaking gastos at ang mga entry na mukhang hindi tugma sa karaniwang araw ko.
Kung may naipasok akong maling halaga, inaayos ko ito sa lalong madaling panahon sa halip na gumawa ng panibagong entry na may correction. Ang dalawang magkasalungat na tala ay maaaring magmukhang totoong gastos kapag binalikan makalipas ang ilang araw. Pareho rin ang prinsipyo sa duplicate entry: kapag nagduda ako kung naitala na ang isang bayarin, tinitingnan ko muna ang listahan bago magdagdag.
Kapag naputol ang koneksiyon o nawala ang focus ko habang nagta-type, hindi ko agad ipinapalagay na ligtas na ang impormasyon. Isinasagawa ko ang simpleng recovery routine: tingnan kung lumitaw ang tala, ihambing ang halaga sa resibo o memorya, at saka lamang isara ang app. Kung may mahalagang buwanang budget, gumagawa rin ako ng hiwalay na personal na reference ng kabuuang target. Hindi ito komplikado, ngunit pinipigilan nitong maging isang screen lamang ang tanging pinanggagalingan ng aking desisyon.
Dito ko nakikita ang limitasyon ng isang magaan na tool. Kung naghahanap ka ng malalim na recovery system, awtomatikong backup, o detalyadong audit trail, hindi sapat ang simpleng karanasan ng isang manual tracker maliban kung malinaw na kailangan mo lamang ng mabilis na personal record. Para sa pang-araw-araw na gastos, katanggap-tanggap ang pagiging simple; para sa sensitibong financial records, mas kailangan ang masusing proseso sa labas mismo ng app.
Mas maingat na paggamit ng mobile data
Hindi ko kailangang panatilihing bukas ang app buong araw para maging kapaki-pakinabang ito. Mas matipid at mas praktikal ang pagbubukas nito sa tiyak na mga sandali: pagkatapos ng pangunahing gastusin, sa pagtatapos ng araw, o bago gumawa ng desisyong may epekto sa natitirang badyet. Ang ganitong routine ay nakababawas sa walang saysay na pag-check at tumutulong sa akin na gamitin ang app bilang tool, hindi bilang palaging bukas na dashboard.
Kung may koneksiyon akong limitado, iniiwasan kong pagsabay-sabayin ang maraming gawain. Inuuna ko ang mahahalagang entry at tinitiyak kong tama ang mga ito bago lumipat sa pagsusuri. Hindi ko rin ipinapadala sa app ang impormasyong hindi kailangan para sa personal na budget. Sa isang expense tracker, sapat na kadalasan ang halaga, kategorya, at maikling paliwanag; hindi kailangang gawing diary ang bawat transaksyon.
May privacy angle din ang pagiging maingat sa data. Dahil pampinansyal ang impormasyong inilalagay ko, hindi ako nagta-type ng sensitibong account number, password, o buong detalye ng card sa tala ng gastos. Ang app ay dapat manatiling buod ng spending, hindi imbakan ng mga kredensiyal. Ito ang isa sa mga tip na madaling makaligtaan ng bagong gumagamit, lalo na kapag gusto niyang maging detalyado.
Sa mga device na mas luma o may limitadong espasyo, mahalaga ring tandaan na ang kasalukuyang bersyon ay 1.0.8 at nangangailangan ng Android 7.0 o mas bago. Para sa karamihan ng gumagamit na may suportadong Android phone, hindi ito dapat maging hadlang. Ngunit kung luma na ang telepono o ginagamit mo ang ibang mobile platform, dapat munang tiyaking tugma ang bersyong kailangan mo bago umasa rito bilang pangunahing tracker.
Para kanino ito sulit gamitin
Pinakamalakas ang dating nito para sa taong gusto ng malinaw na simula sa pagbabadyet. Kung hindi mo pa kayang panindigan ang komplikadong spreadsheet, o ayaw mong mag-link ng banking account sa isang finance service, ang manual na paraan ay may sariling bentahe. Ikaw ang pumipili kung ano ang itatala, at napipilitan kang maging aware sa bawat gastos.
Maganda rin ito para sa taong may regular na allowance o nakatakdang lingguhang budget. Sa ganitong sitwasyon, hindi kailangang magkaroon ng napakaraming financial category para makita kung lumalampas ka na. Mas kapaki-pakinabang ang consistent na pagtatala kaysa sa sobrang detalyadong sistema na mabilis mong abandunahin.
Ngunit hindi ko ito irerekomenda bilang unang pagpipilian sa taong gusto ng awtomatikong pagkuha ng transaksyon, investment tracking, multi-account reconciliation, o pormal na business bookkeeping. Para sa mga iyon, mas angkop ang banking tool, spreadsheet na may maayos na formula, o mas advanced na finance application. Ang pagiging simple nito ay lakas kapag simple rin ang pangangailangan, ngunit nagiging limitasyon kapag lumawak na ang sakop.
Ang libreng presyo ay malinaw na nakatutulong sa pagsubok. Hindi mo kailangang maglaan agad ng pera para malaman kung kaya mong panindigan ang manual tracking. Binigyan ito ng rating na 3+, kaya ang pangunahing konsiderasyon ay hindi edad kundi kung ang workflow nito ay sapat para sa iyong antas ng pangangailangan. Para sa bata o baguhang natututo tungkol sa pera, dapat pa ring may gabay ng nakatatanda kapag ginagamit ang mga entry para sa tunay na financial decisions.
Ang aking hatol sa karanasan at koneksiyon
Matapos gamitin ito bilang personal na talaan, ang tingin ko sa Easy Money Tracker ay isang praktikal na panimulang app, hindi isang kumpletong financial command center. Ang halaga nito ay nasa bilis ng pagkuha ng simpleng impormasyon: ano ang ginastos, magkano, at paano nakaapekto iyon sa plano ko. Kapag maayos ang aking routine, nakatutulong itong gawing konkreto ang mga gastusing dati ay tinatantiya ko lamang.
Ang koneksiyon ay hindi dapat ituring na maliit na detalye. Sa mobile na paggamit, mahalagang malaman kung kailan na-save ang isang entry at kung kailan mas mabuting maghintay muna bago magpatuloy. Hindi ko inaangkin na may partikular itong offline workflow; sa halip, ang ligtas na paraan ay mag-check ng resulta at huwag ipagpaliban ang pagtatala ng maraming transaksyon. Para sa akin, ang ganitong pag-iingat ang nagtatanggal sa malaking bahagi ng kalituhan sa paggamit nito habang nasa labas.
May mahigit isang daang libong install na nagpapakitang may sapat itong interes mula sa mga gumagamit, ngunit hindi iyon kapalit ng sariling pagsubok. Ang dalawang review lamang na makikita sa tindahan ay hindi sapat para ilarawan ang bawat posibleng karanasan, kaya mas pinapahalagahan ko ang aktuwal na workflow kaysa sa popularidad. Sa aking pananaw, sulit itong subukan kung ang kailangan mo ay libreng manual expense tracker na gagamitin nang regular at simple.
Ang pinakamahalagang kondisyon ay consistency, hindi dami ng feature. Kung handa kang magtala agad, mag-double-check kapag mahina ang koneksiyon, at magsagawa ng maikling pagsusuri sa iyong gastos, makapagbibigay ito ng malinaw na larawan ng iyong badyet. Kung ang gusto mo naman ay awtomatikong syncing, malalim na financial reports, o pamamahala ng maraming account, mas mabuting pumili ng mas espesyal na alternatibo. Sa tamang gumagamit, ang pagiging payak ng app ang mismong dahilan kung bakit madali itong maisama sa araw-araw.
Mga madalas itanong
01Ano ang Easy Money Tracker at para kanino ito angkop?
Ang Easy Money Tracker ay isang mobile app para sa pagtatala at pagsubaybay ng iyong kita, gastusin, budget, at iba pang transaksiyong pinansyal. Sa paggamit nito, mas madali mong makikita kung saan napupunta ang iyong pera at kung nalalampasan mo ang itinakdang badyet. Angkop ito sa mga estudyante, empleyado, freelancer, pamilya, at sinumang nais magkaroon ng mas organisadong paraan ng pamamahala ng pera.
02Paano ginagamit ang Easy Money Tracker sa pagtatala ng kita at gastusin?
Pagkabukas ng app, maaari kang magdagdag ng transaksiyon at tukuyin kung ito ay kita o gastusin. Ilagay ang halaga, kategorya, petsa, at opsyonal na tala upang mas malinaw ang iyong rekord. Maaari kang gumawa ng sariling mga kategorya para sa pagkain, pamasahe, bayarin, shopping, sahod, at iba pa. Kapag regular na ginagamit, nakatutulong ang mga rekord upang makita ang iyong mga gawi sa paggastos.
03May bayad ba ang Easy Money Tracker, at kailangan ba ng subscription?
Depende sa bersyon ng Easy Money Tracker na makikita sa Android o iOS, maaaring may libreng pangunahing feature at mayroon ding mga opsyonal na premium function. Bago mag-download o mag-upgrade, tingnan ang opisyal na store listing para sa kasalukuyang presyo, subscription terms, at mga limitasyon ng libreng bersyon. Mahalaga ring basahin ang detalye ng in-app purchases upang maiwasan ang hindi inaasahang singil.
04Ligtas ba ang aking mga financial record kapag gumagamit ng Easy Money Tracker?
Dahil sensitibo ang impormasyon tungkol sa kita at gastusin, dapat mong suriin ang privacy policy at mga pahintulot na hinihingi ng Easy Money Tracker bago ito gamitin. Iwasang ilagay ang buong password ng bangko, PIN, card number, o iba pang lihim na detalye kung hindi naman kailangan. Gumamit ng screen lock o device security, panatilihing updated ang app, at gumawa ng backup kung may ganitong feature.
05Kailangan ba ng internet connection para magamit ang Easy Money Tracker?
Maaaring magamit ang ilang pangunahing function ng Easy Money Tracker kahit walang internet, lalo na kung lokal na pagtatala lamang ng transaksiyon ang ginagawa. Gayunman, maaaring kailanganin ang koneksyon para sa unang pag-install, pag-sync ng data, backup, pag-login, pag-restore, o pagkuha ng mga update. Kung mahalaga sa iyo ang access sa maraming device, tiyaking nauunawaan mo kung paano gumagana ang synchronization at kung may kaukulang account o bayad.


